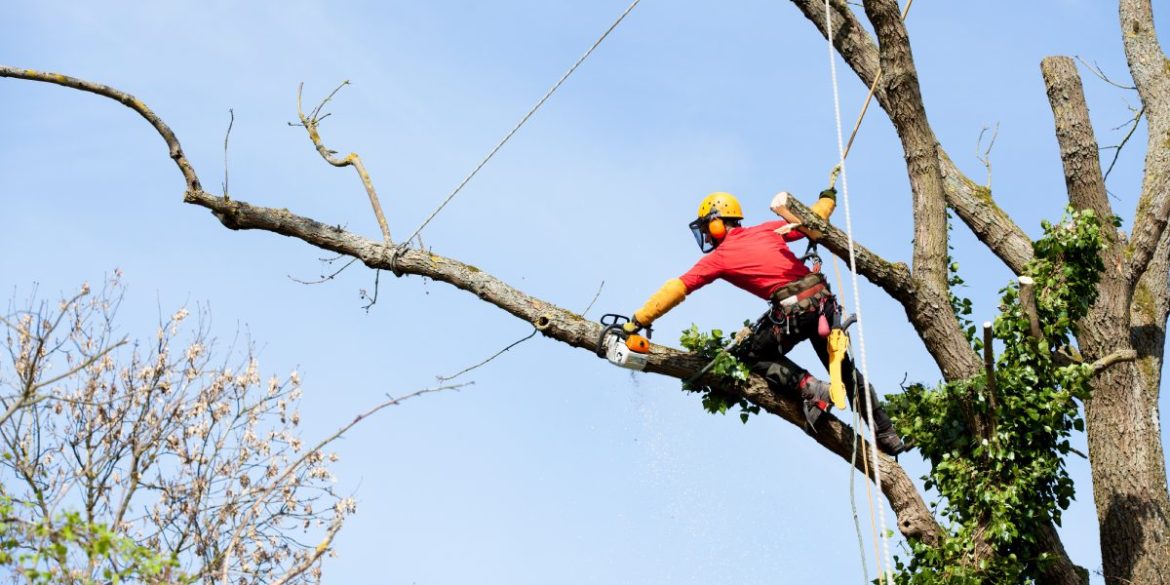
Une entreprise d’élagage intervient en hauteur, utilise des outils puissants et travaille souvent à proximité de bâtiments, de véhicules ou de lignes électriques. Une branche qui chute au mauvais endroit peut entraîner des dommages matériels ou corporels importants : l’assurance ne relève donc pas seulement du choix commercial, mais aussi des obligations qui dépendent des véhicules utilisés, du statut des travailleurs et des prestations proposées. Voici les assurances à distinguer, celles qui sont obligatoires et les garanties à examiner avant chaque chantier.
Obligations d’assurance d’une entreprise d’élagage selon son activité
Pour déterminer les obligations d’assurance de l’entreprise, il faut examiner précisément son activité, son organisation et son matériel. Une entreprise qui taille des arbres sans salarié ni véhicule motorisé n’a pas les mêmes obligations qu’une société employant des grimpeurs et utilisant des camionnettes ou une nacelle.
La responsabilité civile professionnelle (RC Pro) n’est généralement pas légalement obligatoire pour les travaux d’élagage seuls. Elle peut toutefois être exigée dans un contrat, un appel d’offres ou par un donneur d’ordre. Surtout, elle couvre les conséquences financières de dommages causés à des clients ou à des tiers pendant une intervention, selon les garanties et exclusions prévues au contrat.
Assurance responsabilité civile professionnelle et garantie dommages aux tiers
La RC Pro et la garantie dommages aux tiers sont particulièrement pertinentes pour les entreprises d’élagage, même lorsque leur souscription n’est pas imposée par la loi. Une branche qui brise une toiture, une nacelle qui endommage une clôture ou un outil qui blesse un passant peuvent engager la responsabilité de l’entreprise.
Vérifiez que l’attestation mentionne explicitement les activités réellement pratiquées. Le contrat doit aussi préciser les plafonds, les franchises et la couverture des dommages corporels, matériels et immatériels consécutifs. Une attestation générique ne suffit pas si elle ne correspond pas aux travaux effectués.
Assurance accidents du travail et protection des salariés
Lorsqu’elle emploie des salariés, l’entreprise doit les déclarer et s’acquitter des cotisations qui financent notamment la couverture des accidents du travail et des maladies professionnelles. Le régime compétent dépend de l’activité et de la situation de l’entreprise : il convient de le confirmer auprès des organismes sociaux concernés, plutôt que de présumer d’une affiliation identique pour tous les métiers de l’arboriculture.
L’assurance prévoyance des salariés n’est pas automatiquement obligatoire dans les mêmes conditions pour chaque entreprise. Des dispositions conventionnelles ou statutaires peuvent toutefois l’imposer, et la complémentaire santé collective doit être proposée aux salariés selon les règles applicables, sous réserve des cas de dispense prévus.
Assurances obligatoires pour les véhicules et le matériel d’élagage
Dès qu’un véhicule terrestre à moteur est utilisé, l’entreprise doit souscrire une assurance véhicule professionnel comportant au minimum la responsabilité civile automobile. Cette obligation concerne aussi les véhicules utilisés pour transporter les équipes et le matériel, ainsi que les engins motorisés soumis à l’obligation d’assurance.
La couverture minimale indemnise les dommages causés à des tiers, mais ne rembourse pas nécessairement les dégâts subis par le véhicule de l’entreprise. Pour une camionnette transportant tronçonneuses, cordages et équipements de protection, il faut vérifier séparément les garanties contre le vol, l’incendie et les dommages accidentels.
Assurance du matériel et garanties complémentaires
L’assurance matériel d’élagage n’est généralement pas une obligation légale. Elle peut néanmoins éviter qu’un vol ou une détérioration immobilise l’activité, notamment lorsque l’entreprise dépend d’outils spécialisés ou d’une nacelle. Examinez les conditions de transport, de stockage et d’utilisation : certains contrats limitent la couverture lorsque le matériel est laissé dans un véhicule ou utilisé hors des activités déclarées.
Une assurance multirisque professionnelle peut regrouper plusieurs garanties relatives aux locaux, aux équipements et aux pertes d’exploitation. Quant à l’assurance protection juridique professionnelle, elle peut contribuer à la prise en charge de certains frais de défense ou de recours, selon ses modalités. Ces protections restent facultatives dans de nombreux cas.
Contrats d’assurance d’élagage à vérifier avant chaque chantier
Une assurance adaptée ne se résume pas au nom inscrit sur une attestation. Les activités garanties doivent correspondre au devis, aux méthodes employées et aux risques du site : grimpe avec cordes, intervention depuis une nacelle, abattage ou travail à proximité d’une voie publique ne présentent pas les mêmes expositions.
Avant de signer ou de renouveler un contrat, l’entreprise gagnera à contrôler les points suivants. Cette vérification limite les mauvaises surprises lorsqu’un sinistre survient et permet de corriger les lacunes avant le début des travaux.
- Activités assurées : confirmer que l’élagage, l’abattage et les prestations réellement proposées sont nommés dans le contrat.
- Plafonds et franchises : comparer les montants prévus pour les dommages corporels et matériels avec les risques des chantiers concernés.
- Exclusions : repérer les limites liées au travail en hauteur, aux lignes électriques, au dessouchage ou aux interventions non prévues au devis.
- Salariés et sous-traitants : vérifier les conditions de couverture des équipes et les justificatifs à fournir pour les entreprises partenaires.
- Déclaration des sinistres : noter les délais et les démarches imposées par l’assureur pour éviter qu’une déclaration tardive ne compromette l’indemnisation.
Choix des assurances professionnelles pour une entreprise d’élagage
Pour bâtir une couverture cohérente, l’entreprise peut commencer par distinguer les obligations légales des garanties recommandées. Le tableau de garanties de l’assureur, les attestations et les conditions particulières doivent être lus ensemble : une formule commerciale complète ne garantit pas que chaque activité est effectivement assurée.
En pratique, une entreprise peut prioriser les protections selon son fonctionnement :
- Véhicules motorisés : souscrire l’assurance obligatoire de responsabilité civile automobile et ajouter, si nécessaire, des garanties pour les dommages au véhicule et le matériel transporté.
- Chantiers chez des clients : choisir une responsabilité civile professionnelle correspondant aux opérations pratiquées et aux dommages susceptibles d’être causés aux tiers.
- Équipe salariée : respecter les obligations sociales, vérifier les dispositions conventionnelles concernant la prévoyance et maintenir une prévention adaptée aux travaux en hauteur.
- Équipements et locaux : évaluer l’intérêt d’une assurance matériel d’élagage et d’une assurance multirisque professionnelle au regard de la valeur des biens et des conséquences d’une interruption d’activité.
- Litiges : étudier une assurance protection juridique professionnelle, en vérifiant les domaines couverts, les délais de carence et les plafonds de prise en charge.